
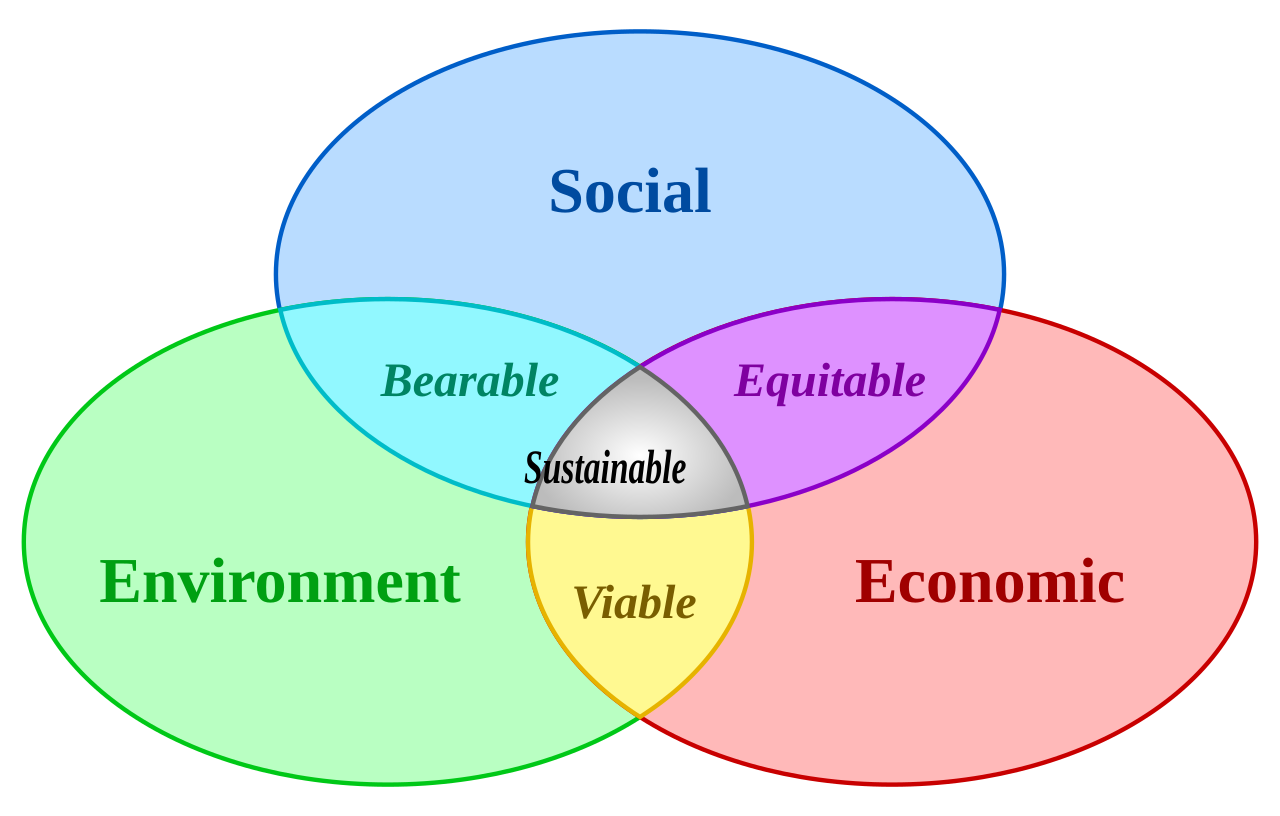
La comptabilité de durabilité s'affirme aujourd'hui comme un levier stratégique indispensable pour les entreprises souhaitant répondre aux exigences croissantes de transparence et de responsabilité sociétale.
Née dans les années 1970 et initialement centrée sur des préoccupations sociales et environnementales, cette discipline s'est progressivement structurée pour devenir une extension naturelle de la comptabilité financière traditionnelle.
Related Stories

Recevez les Dernières Actualités Sportives de Leemho
Recevez les dernières actualités sur le football, le basketball, les sports mécaniques et les breaking news sportives directement dans votre boîte mail. C'est gratuit !
SubscribeLes organisations adoptent désormais le concept du "triple bottom line" pour évaluer leur impact non seulement sur le plan économique, mais aussi sur les volets écologiques et sociaux.
Cette évolution méthodologique répond à une attente forte des parties prenantes, qu'il s'agisse des investisseurs, des créanciers ou des autorités publiques, désireuses de mesurer la viabilité à long terme des modèles d'affaires.
Vers une Harmonisation Mondiale des Pratiques
Face à la multiplicité des cadres de référence, des initiatives internationales ont vu le jour pour garantir la cohérence et la comparabilité des informations extra-financières publiées par les entreprises.
La création de la Global Reporting Initiative a notamment marqué un tournant décisif en fournissant des lignes directrices rigoureuses pour le reporting sur le développement durable.
Parallèlement, des figures institutionnelles telles que le roi Charles III ont encouragé la structuration de réseaux dédiés pour intégrer durablement ces enjeux au cœur des équipes financières.
L'adhésion croissante des instances professionnelles mondiales démontre ainsi que la performance extra-financière est désormais indissociable de la réussite économique des entreprises.